Régimen Simple de Tributación (RST): Guía Completa 2025
Todo sobre el Régimen Simple (RST) 2025 en Colombia. Requisitos, tarifas, beneficios e inscripción.
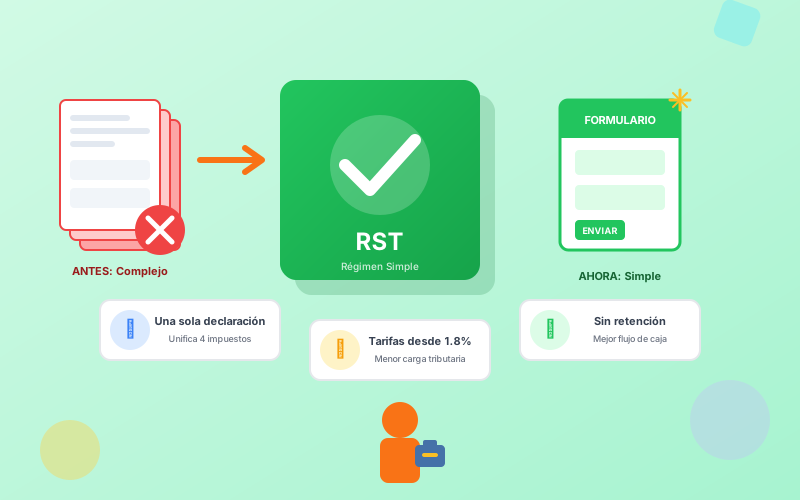
El Régimen Simple de Tributación (RST) es una alternativa tributaria diseñada para simplificar el cumplimiento de obligaciones fiscales de pequeños contribuyentes en Colombia. Si es emprendedor, comerciante o profesional independiente, esta guía le ayudará a entender si el RST es la mejor opción para usted.
¿Qué es el Régimen Simple de Tributación?
El RST es un modelo opcional de tributación creado por la Ley 1943 de 2018 y modificado por la Ley 2010 de 2019. Permite a los contribuyentes unificar varios impuestos en una sola declaración y pago, reduciendo la carga administrativa.
Impuestos que unifica el RST
- ✅ Impuesto de renta e impuesto de ganancia ocasional
- ✅ IVA (cuando aplique)
- ✅ Impuesto nacional al consumo (restaurantes y bares)
- ✅ Impuesto de industria y comercio (ICA)
Ventaja principal: En lugar de presentar múltiples declaraciones con diferentes periodicidades, solo presenta declaraciones bimestrales y una anual.
Requisitos para pertenecer al RST en 2025
Para inscribirse en el Régimen Simple debe cumplir todos estos requisitos:
Requisitos de ingresos
| Tipo de contribuyente | Límite de ingresos brutos |
|---|---|
| Personas naturales | Hasta 100.000 UVT ($4.700.000.000 aprox.) |
| Personas jurídicas | Hasta 100.000 UVT ($4.700.000.000 aprox.) |
Otros requisitos
- Actividad económica permitida - No todas las actividades pueden acogerse al RST
- No tener deudas con la DIAN - En mora por obligaciones tributarias o aduaneras
- No ser filial de multinacionales - Grupos empresariales con matriz extranjera
- No realizar actividades de factoraje - Compra de cartera o factoring
- No ser persona natural con contratos de administración - Gerentes con relación laboral encubierta
Actividades NO permitidas en el RST
- Servicios de consultoría y asesoría financiera
- Actividades de microcrédito
- Generación, transmisión y distribución de energía eléctrica
- Actividades de explotación de hidrocarburos
- Fabricación de productos derivados del petróleo
Tarifas del Régimen Simple 2025
Las tarifas varían según la actividad económica y el nivel de ingresos brutos:
Grupo 1: Tiendas pequeñas, mini y micromercados
| Ingresos brutos anuales (UVT) | Tarifa |
|---|---|
| 0 - 6.000 | 1.8% |
| 6.001 - 15.000 | 2.2% |
| 15.001 - 30.000 | 3.9% |
| 30.001 - 100.000 | 4.6% |
Grupo 2: Actividades comerciales, industriales y servicios técnicos
| Ingresos brutos anuales (UVT) | Tarifa |
|---|---|
| 0 - 6.000 | 2.0% |
| 6.001 - 15.000 | 2.8% |
| 15.001 - 30.000 | 5.0% |
| 30.001 - 100.000 | 5.4% |
Grupo 3: Servicios profesionales, consultoría y científicos
| Ingresos brutos anuales (UVT) | Tarifa |
|---|---|
| 0 - 6.000 | 5.3% |
| 6.001 - 15.000 | 7.0% |
| 15.001 - 30.000 | 8.3% |
| 30.001 - 100.000 | 10.0% |
Grupo 4: Restaurantes, bares y actividades de expendio de comidas
| Ingresos brutos anuales (UVT) | Tarifa |
|---|---|
| 0 - 6.000 | 3.4% |
| 6.001 - 15.000 | 3.8% |
| 15.001 - 30.000 | 5.5% |
| 30.001 - 100.000 | 7.0% |
Importante: Las tarifas incluyen el componente de ICA. Los municipios deben reportar a la DIAN la tarifa que les corresponde.
Beneficios del Régimen Simple
1. Simplificación administrativa
- Una sola declaración integra varios impuestos
- Periodicidad bimestral para anticipos
- Menos formularios y obligaciones formales
2. Menores cargas tributarias (en algunos casos)
Para muchos contribuyentes, especialmente comerciantes y restaurantes, las tarifas efectivas pueden ser menores que en el régimen ordinario.
3. No retención en la fuente
Los pagos recibidos por contribuyentes del RST no están sujetos a retención en la fuente por concepto de renta. Esto mejora el flujo de caja del negocio.
4. Descuentos tributarios
Se pueden descontar:
- Aportes al sistema de pensiones de empleados
- 0.5% de los pagos recibidos por tarjetas de crédito/débito
Obligaciones en el Régimen Simple
Aunque es más sencillo, el RST tiene obligaciones específicas:
Declaraciones
| Tipo | Periodicidad | Formulario |
|---|---|---|
| Anticipo RST | Bimestral | 2593 |
| Declaración anual RST | Anual | 260 |
Otras obligaciones
- Facturación electrónica obligatoria desde el primer día
- Llevar contabilidad según normas vigentes
- Inscripción en el RUT con responsabilidad "47 - Régimen Simple"
- Reportar información exógena cuando aplique
Cómo inscribirse en el RST
Plazo de inscripción
- Contribuyentes existentes: Hasta el último día hábil de enero del año gravable
- Nuevos contribuyentes: Dentro del mes siguiente al inicio de actividades
Proceso de inscripción
- Ingrese a MUISCA con su usuario y contraseña
- Seleccione "Inscripción Régimen Simple de Tributación"
- Verifique que cumple todos los requisitos
- Confirme la inscripción
- El sistema actualizará automáticamente su RUT
RST vs. Régimen Ordinario: ¿Cuál elegir?
La decisión depende de su situación particular:
Elija RST si:
- ✅ Sus márgenes de ganancia son bajos
- ✅ Tiene ventas principalmente a consumidores finales
- ✅ Quiere simplificar su contabilidad tributaria
- ✅ No tiene deducciones significativas que aprovechar
Permanezca en Ordinario si:
- ✅ Tiene muchas deducciones y costos deducibles
- ✅ Sus clientes requieren que les practique retención
- ✅ Realiza operaciones internacionales frecuentemente
- ✅ Su actividad no está permitida en el RST
Errores comunes a evitar
- No presentar los anticipos bimestrales - Genera sanciones e intereses
- Olvidar la declaración anual - Es diferente al anticipo
- No actualizar el RUT - Puede generar inconsistencias con la DIAN
- Exceder el límite de ingresos - Obliga a cambiar de régimen
¿Necesita ayuda para decidir?
Elegir entre el Régimen Simple y el Ordinario requiere un análisis detallado de su situación financiera y proyecciones de negocio. En Contadores Colombia puede encontrar contadores especializados que le ayudarán a tomar la mejor decisión para su emprendimiento.
Artículo actualizado en diciembre de 2024. Las tarifas y topes pueden variar según actualizaciones del UVT para 2025. Consulte siempre con un contador público certificado.