Régimen Simple para Restaurantes 2025: ¿Conviene?
Análisis del Régimen Simple para restaurantes. Tarifas, beneficios y comparativo con régimen ordinario.
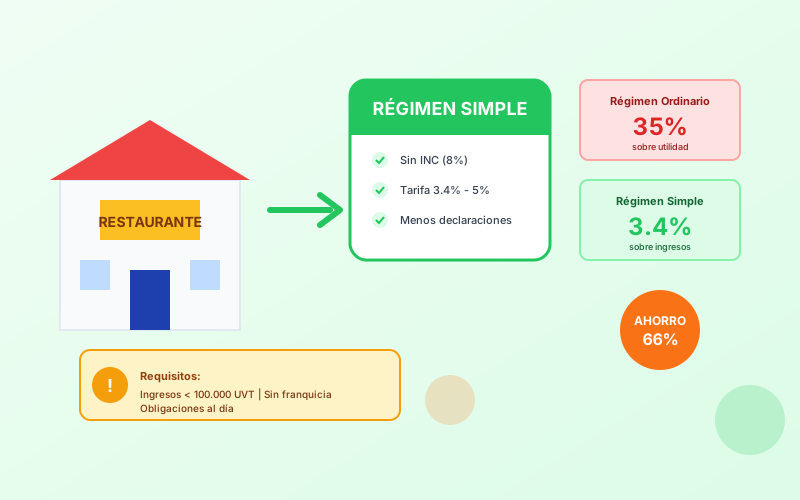
El Régimen Simple de Tributación (RST) promete simplificar la vida tributaria de los restaurantes en Colombia: menos declaraciones, tarifas unificadas y beneficios especiales. Pero, ¿realmente conviene para su restaurante?
¿Qué es el Régimen Simple de Tributación?
El RST es un sistema tributario opcional que permite unificar varios impuestos en una sola declaración anual con anticipos bimestrales.
Beneficio clave 2025: Los restaurantes en Régimen Simple que únicamente desarrollen actividades de expendio de comidas y bebidas no son responsables del Impuesto al Consumo (INC).
Impuestos que integra el Régimen Simple
| Impuesto | Tratamiento en RST |
|---|---|
| Impuesto de Renta | Sustituido por tarifa SIMPLE |
| Impuesto al Consumo (INC) | Incluido o exento según actividad |
| IVA | Declaración anual (no bimestral) |
| Industria y Comercio (ICA) | Consolidado en la declaración |
| Avisos y Tableros | Incluido con el ICA |
Requisitos para inscribirse (2025)
| Requisito | Condición |
|---|---|
| Tipo de contribuyente | Persona natural o jurídica |
| Ingresos brutos año anterior | Inferiores a 100.000 UVT ($4.979.900.000) |
| Obligaciones tributarias | Al día con impuestos |
| Seguridad social | Al día con aportes |
| Franquicias | No permitidas |
Atención franquiciados: Si opera un restaurante bajo franquicia, NO puede inscribirse en el Régimen Simple. Además, estaría obligado a cobrar IVA del 19%.
Tarifas del Régimen Simple para restaurantes
Los restaurantes pertenecen al Grupo 4 del artículo 908 del Estatuto Tributario:
| Ingresos brutos anuales | Tarifa SIMPLE |
|---|---|
| Hasta $298.794.000 | 3.4% |
| $298.794.000 - $746.985.000 | 3.8% |
| $746.985.000 - $1.493.970.000 | 4.4% |
| $1.493.970.000 - $4.979.900.000 | 5.0% |
Comparativo: Régimen Simple vs. Ordinario
Ejemplo para un restaurante con ingresos de $500.000.000 anuales y costos del 70%:
Escenario Régimen Ordinario
| Concepto | Valor |
|---|---|
| Ingresos brutos | $500.000.000 |
| Costos y gastos deducibles | $350.000.000 |
| Renta líquida | $150.000.000 |
| Impuesto de renta (35%) | $52.500.000 |
| ICA estimado (0.7%) | $3.500.000 |
| Total impuestos | $56.000.000 |
Escenario Régimen Simple
| Concepto | Valor |
|---|---|
| Ingresos brutos | $500.000.000 |
| Tarifa SIMPLE (3.8%) | $19.000.000 |
| Total impuesto | $19.000.000 |
Ahorro en este ejemplo: $37.000.000 anuales. Reducción del 66% en la carga tributaria.
¿Cuándo conviene el Régimen Ordinario?
El Régimen Simple puede NO convenir cuando:
- Tiene muchos costos deducibles: Si sus costos superan el 80-85% de ingresos
- Necesita impuestos descontables de IVA: En el SIMPLE no puede descontar IVA pagado
- Tiene pérdidas fiscales: El RST no permite compensar pérdidas
- Requiere beneficios tributarios específicos: Zonas francas, exenciones, etc.
Beneficios del Régimen Simple para restaurantes
1. Exención del INC (bajo condiciones)
Para 2025, los restaurantes del RST con actividad exclusiva de comidas NO cobran el INC del 8%:
- Para el cliente: Precio final 8% menor
- Para el restaurante: Ventaja competitiva
2. No retención en la fuente por renta
Los contribuyentes del RST no están sujetos a retención en la fuente, lo que mejora el flujo de caja.
3. IVA simplificado
Si es responsable de IVA, en el RST solo presenta una declaración anual.
4. Facturación electrónica gratuita
La DIAN proporciona el sistema sin costo para contribuyentes del RST.
Obligaciones en el Régimen Simple
Anticipos bimestrales
| Bimestre | Período | Pago |
|---|---|---|
| 1 | Enero-Febrero | Marzo |
| 2 | Marzo-Abril | Mayo |
| 3 | Mayo-Junio | Julio |
| 4 | Julio-Agosto | Septiembre |
| 5 | Septiembre-Octubre | Noviembre |
| 6 | Noviembre-Diciembre | Enero 2026 |
Advertencia: Los anticipos presentados sin pago total se dan por NO presentados, lo que puede llevar a la exclusión del régimen.
Cómo inscribirse al Régimen Simple
Plazo de inscripción
- Contribuyentes existentes: Del 1 de enero al último día hábil de febrero
- Nuevos contribuyentes: En cualquier momento, al inscribirse en el RUT
Pasos para la inscripción
- Ingrese a la plataforma MUISCA
- Acceda a su RUT
- Agregue la responsabilidad 47 - Régimen Simple de Tributación
- Verifique obligaciones pendientes
- Confirme el cambio
Checklist: ¿Me conviene el Régimen Simple?
- ¿Mis ingresos son inferiores a 100.000 UVT?
- ¿Estoy al día con todas mis obligaciones tributarias?
- ¿No opero bajo franquicia?
- ¿Mis costos deducibles son menores al 75% de los ingresos?
- ¿No necesito descontar IVA de mis compras?
- ¿No tengo pérdidas fiscales por compensar?
Si respondió SÍ a todas: El Régimen Simple probablemente le conviene.
¿Necesita evaluar su mejor opción tributaria?
La decisión entre Régimen Simple y Ordinario requiere un análisis detallado de su situación particular.
Consulte con un contador experto →
Fuentes normativas:
- Artículos 903 al 916 del Estatuto Tributario
- Ley 2010 de 2019
- Ley 2155 de 2021
- Decreto 1545 de 2024
Última actualización: Enero 2025