¿Quiénes NO declaran renta en 2026? Requisitos
5 requisitos para NO declarar renta en 2026. Topes de patrimonio (4.500 UVT), ingresos (1.400 UVT), consignaciones y tarjetas actualizados.
¿Quiénes NO declaran renta en 2026? Requisitos
Una de las preguntas más frecuentes cada año es: ¿debo declarar renta? La respuesta depende de varios factores que la DIAN evalúa según los artículos 592 y 594-3 del Estatuto Tributario.
En 2026 se presentará la declaración de renta correspondiente al año gravable 2025. Esto significa que los topes se calculan con la UVT de 2025 ($49.799), no con la de 2026.
Regla general: Todas las personas naturales están obligadas a declarar renta, excepto quienes cumplan todos los requisitos para estar exonerados. Basta con incumplir uno solo de los requisitos para quedar obligado.
Topes para declarar renta 2026 (año gravable 2025)
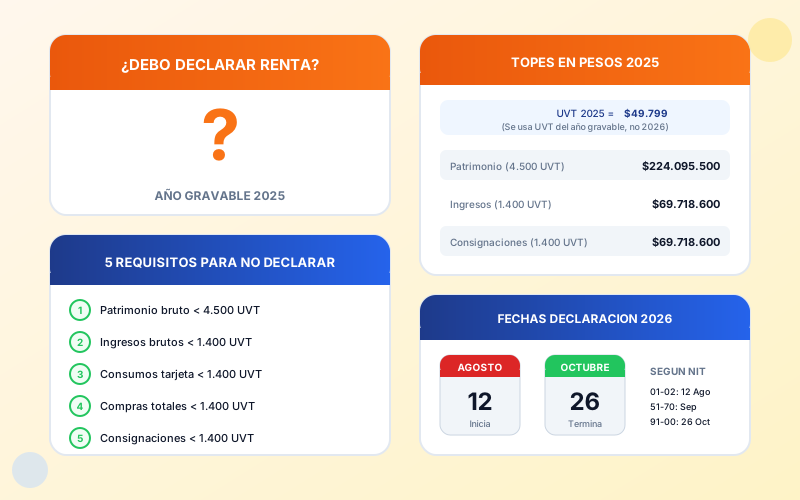
Los topes para determinar si debe declarar renta en 2026 se calculan con la UVT 2025 = $49.799:
| Requisito | Tope en UVT | Valor en pesos 2025 |
|---|---|---|
| Patrimonio bruto | 4.500 UVT | $224.095.500 |
| Ingresos brutos | 1.400 UVT | $69.718.600 |
| Consumos tarjeta de crédito | 1.400 UVT | $69.718.600 |
| Compras y consumos totales | 1.400 UVT | $69.718.600 |
| Consignaciones bancarias | 1.400 UVT | $69.718.600 |
Importante: Si supera cualquiera de estos topes durante 2025, estará obligado a declarar renta en 2026, aunque no tenga impuesto a pagar.
Los 5 requisitos para NO declarar renta
Para quedar exonerado de presentar declaración de renta en 2026, debe cumplir TODOS estos requisitos durante el año gravable 2025:
Requisito 1: Patrimonio bruto
Su patrimonio bruto al 31 de diciembre de 2025 no puede superar 4.500 UVT ($224.095.500).
¿Qué incluye el patrimonio bruto?
- Bienes inmuebles (avalúo catastral o autoavalúo)
- Vehículos
- Cuentas bancarias y de ahorro
- Inversiones (CDTs, acciones, fondos)
- Inventarios (si es comerciante)
- Cuentas por cobrar
- Otros activos a su nombre
Valor fiscal: El patrimonio se calcula a valores fiscales, no comerciales. Un apartamento puede tener valor comercial de $400 millones pero avalúo catastral de $180 millones. Consulte con un contador para determinar correctamente su patrimonio fiscal.
Requisito 2: Ingresos brutos
Sus ingresos brutos durante 2025 deben ser inferiores a 1.400 UVT ($69.718.600).
¿Qué son ingresos brutos?
- Salarios y honorarios
- Pensiones
- Arriendos recibidos
- Rendimientos financieros (intereses de CDTs, cuentas de ahorro)
- Dividendos
- Ventas de activos
- Cualquier otro ingreso
En términos mensuales:
| Ingreso mensual promedio | Ingreso anual | ¿Declara? |
|---|---|---|
| $5.000.000 | $60.000.000 | No |
| $5.810.000 | $69.720.000 | Sí |
| $6.000.000 | $72.000.000 | Sí |
Requisito 3: Consumos con tarjeta de crédito
Sus consumos mediante tarjeta de crédito durante 2025 no pueden superar 1.400 UVT ($69.718.600).
Incluye:
- Compras nacionales e internacionales
- Avances en efectivo
- Pagos de servicios
- Suscripciones
Ojo con las cuotas: Si compró un electrodoméstico de $5 millones a 12 cuotas en 2024, las cuotas pagadas en 2025 suman a este tope. Lo que cuenta es el valor total de los consumos del año, no el valor de las compras.
Requisito 4: Compras y consumos totales
El valor total de sus compras y consumos durante 2025 debe ser inferior a 1.400 UVT ($69.718.600).
Incluye:
- Compras en efectivo
- Compras con tarjeta débito
- Compras con tarjeta crédito
- Compras de vehículos
- Compras de inmuebles
- Cualquier otro consumo
Requisito 5: Consignaciones bancarias
El valor total acumulado de consignaciones bancarias, depósitos o inversiones financieras durante 2025 no puede superar 1.400 UVT ($69.718.600).
Incluye:
- Consignaciones en cuentas de ahorro
- Consignaciones en cuentas corrientes
- Depósitos en CDTs
- Aportes a fondos de inversión
- Transferencias recibidas
Error común: Muchas personas prestan su cuenta bancaria para recibir dinero de terceros (familiares, amigos, negocios informales). Estos depósitos suman al tope aunque no sean ingresos propios. Si supera el tope por consignaciones, deberá declarar y explicar el origen de los fondos.
Requisito adicional: No ser responsable de IVA
Además de los 5 requisitos anteriores, para no declarar renta debe no ser responsable de IVA.
Si durante 2025:
- Vendió productos gravados con IVA
- Prestó servicios gravados con IVA
- Está inscrito en el RUT como responsable de IVA
...entonces está obligado a declarar renta, independientemente de los topes.
Casos especiales
Asalariados (empleados)
Los asalariados cuyos ingresos provengan al menos en un 80% de una relación laboral tienen las mismas condiciones, pero deben cumplir todos los requisitos.
Un empleado con salario de $6 millones mensuales ($72 millones al año) debe declarar porque supera el tope de ingresos de $69.718.600.
Personas naturales no residentes
Las personas naturales extranjeras no residentes en Colombia no están obligadas a declarar cuando la totalidad de sus ingresos haya estado sometida a retención en la fuente según los artículos 407 a 409 del Estatuto Tributario.
Régimen Simple de Tributación
Las personas naturales o jurídicas que pertenezcan al Régimen Simple de Tributación (RST) no presentan declaración de renta ordinaria. En su lugar, presentan la declaración anual consolidada del RST en abril de 2026.
¿Cómo verificar si debo declarar?
La DIAN ofrece una herramienta de consulta en su portal:
- Ingrese a www.dian.gov.co
- Busque "Consulte si debe declarar renta"
- Ingrese su número de identificación
- El sistema le indica si aparece como obligado
Limitación: Esta consulta se basa en la información que la DIAN tiene de usted (información exógena reportada por bancos, empleadores, etc.). Si tiene operaciones no reportadas, podría estar obligado aunque la consulta diga que no.
Fechas de declaración de renta 2026
Las personas naturales presentan su declaración de renta del año gravable 2025 entre agosto y octubre de 2026, según los dos últimos dígitos del NIT:
| Dos últimos dígitos NIT | Fecha límite 2026 |
|---|---|
| 01 - 02 | 12 de agosto |
| 03 - 04 | 13 de agosto |
| 05 - 10 | 14 - 19 de agosto |
| 11 - 20 | 20 - 27 de agosto |
| 21 - 30 | 28 ago - 4 sept |
| 31 - 50 | 5 - 12 sept |
| 51 - 70 | 15 - 26 sept |
| 71 - 90 | 29 sept - 10 oct |
| 91 - 00 | 13 - 26 de octubre |
Consulte el calendario tributario DIAN 2026 para conocer su fecha exacta.
Declarar NO siempre significa pagar
Un error común es creer que si debe declarar, automáticamente debe pagar impuesto. No es así.
| Situación | ¿Declara? | ¿Paga? |
|---|---|---|
| Supera topes pero no tiene renta líquida | Sí | No |
| Tiene retenciones en la fuente mayores al impuesto | Sí | No (saldo a favor) |
| Tiene deducciones que reducen la base a cero | Sí | No |
| Tiene renta líquida gravable positiva | Sí | Sí |
Oportunidad: Si le practicaron retenciones en la fuente durante 2025 (por salarios, honorarios, etc.) y su impuesto calculado es menor, podría tener saldo a favor que puede solicitar en devolución o compensar con otras obligaciones.
Sanciones por no declarar
Si está obligado a declarar y no lo hace, la DIAN puede imponer:
| Sanción | Valor |
|---|---|
| Sanción por no declarar | 20% del valor de las consignaciones o ingresos brutos |
| Sanción mínima 2026 | $523.740 (10 UVT 2026) |
| Intereses de mora | Tasa de usura vigente |
Además, la DIAN puede proferir liquidación oficial estimando sus ingresos y patrimonio.
Preguntas frecuentes
¿Si mis únicos ingresos son una pensión inferior a $70 millones, debo declarar?
Depende. Si su pensión fue inferior a $69.718.600 y cumple todos los demás requisitos (patrimonio, consignaciones, tarjetas, etc.), no está obligado.
¿Si heredé una casa en 2025, debo declarar?
Probablemente sí. Una herencia aumenta su patrimonio. Si el valor fiscal de la casa sumado a sus otros activos supera $224.095.500, estará obligado.
¿Las consignaciones de nómina cuentan para el tope?
Sí. Todas las consignaciones que reciba en sus cuentas bancarias suman al tope de 1.400 UVT, incluyendo el pago de su salario.
¿Si no trabajo pero tengo ahorros, debo declarar?
Depende del monto. Si sus cuentas de ahorro, CDTs e inversiones superan $224.095.500 de patrimonio, o si recibió intereses y rendimientos superiores a $69.718.600, deberá declarar.
Fuentes y referencias
- Estatuto Tributario - Artículos 592 y 594-3
- DIAN - Portal oficial
- Calendario tributario DIAN 2026
- Decreto 2229 de 2023 - Topes declaración de renta
¿Necesita asesoría para su declaración de renta?
Determinar si debe declarar y calcular correctamente su impuesto requiere revisar su situación particular. Si necesita ayuda profesional, en Contadores Colombia le facilitamos el contacto con expertos en declaración de renta para personas naturales.
Este artículo es de carácter informativo y se basa en los artículos 592 y 594-3 del Estatuto Tributario y el Decreto 2229 de 2023. Para asesoría personalizada, consulte con un contador público certificado.
Última actualización: Enero 2026