Emergencia Económica Colombia 2025: nuevos impuestos
Decreto 1474 de 2025: conozca los nuevos impuestos por la emergencia económica. IVA a licores, patrimonio ampliado y alivios tributarios explicados.
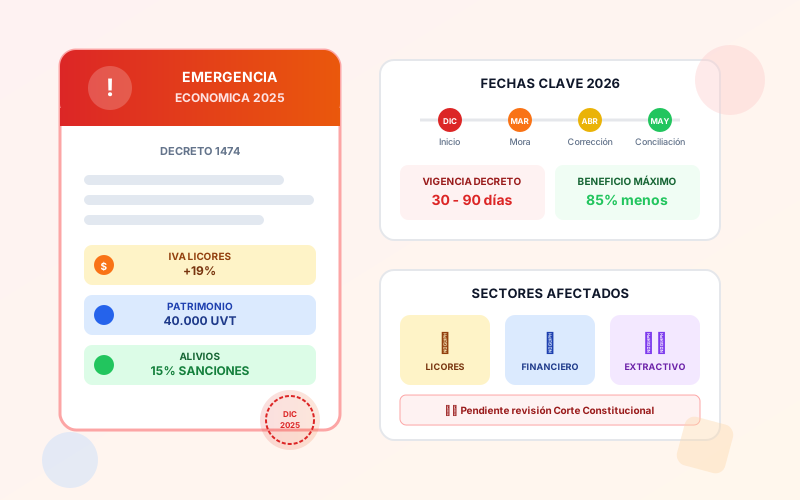
El 22 de diciembre de 2025, el Gobierno de Colombia declaró el Estado de Emergencia Económica, Social y Ecológica mediante el Decreto 1390 de 2025. Posteriormente, el 29 de diciembre se expidió el Decreto 1474 de 2025, que contiene las medidas tributarias específicas que afectarán a empresas y ciudadanos durante 2026.
Si es empresario, emprendedor o dueño de negocio, es fundamental que entienda cómo estos cambios pueden impactar su operación, sus costos y sus obligaciones fiscales.
Estado actual: El Decreto 1474 de 2025 está vigente desde el 30 de diciembre de 2025. Sin embargo, la Corte Constitucional debe pronunciarse sobre su constitucionalidad. Varias medidas podrían ser declaradas inexequibles.
¿Por qué se declaró la emergencia económica?
El Gobierno argumentó que la emergencia se debió a:
Hundimiento de la Ley de Financiamiento: El Congreso archivó la reforma tributaria que buscaba recaudar $16,3 billones de pesos.
Déficit fiscal: Sin estos recursos, el presupuesto de 2026 quedó desfinanciado.
Compromisos de salud: Se requieren $3,3 billones adicionales para equiparar la UPC del régimen subsidiado al 95% del contributivo.
Presiones de gasto público: Obligaciones en seguridad, educación y programas sociales.
La emergencia tiene una duración inicial de 30 días y puede extenderse hasta 90 días.
Principales cambios tributarios del Decreto 1474
1. IVA a licores, vinos y similares
Cambio importante: Durante 2026, los licores, vinos, aperitivos y similares estarán gravados con IVA del 19%, además del impuesto al consumo que ya pagaban.
| Producto | Antes | Ahora (2026) |
|---|---|---|
| Licores nacionales e importados | Solo impuesto al consumo | Impuesto al consumo + IVA 19% |
| Vinos y aperitivos | Solo impuesto al consumo | Impuesto al consumo + IVA 19% |
| Cervezas | Tratamiento especial | Se mantiene igual |
Impacto para su negocio: Si vende licores, sus costos de inventario aumentarán. Revise sus márgenes y considere si debe ajustar precios.
2. IVA a juegos de azar en línea
Las apuestas y juegos de suerte operados por internet quedan gravados con IVA del 19%, tanto los operados desde Colombia como desde el exterior.
| Concepto | Tarifa |
|---|---|
| Operación de juegos de azar en línea | IVA 19% |
| Depósitos de usuarios a plataformas | Base gravable |
3. Impuesto al patrimonio ampliado
Umbral reducido: El impuesto al patrimonio ahora aplica desde 40.000 UVT ($2.094.960.000), bajando significativamente el anterior umbral de 72.000 UVT ($3.770.928.000).
Las nuevas tarifas marginales son:
| Patrimonio líquido | Tarifa marginal |
|---|---|
| 40.000 a 80.000 UVT | 0,5% |
| 80.000 a 150.000 UVT | 1,0% |
| 150.000 a 300.000 UVT | 1,5% |
| 300.000 a 600.000 UVT | 2,0% |
| 600.000 a 1.000.000 UVT | 2,5% |
| 1.000.000 a 2.000.000 UVT | 3,5% |
| Más de 2.000.000 UVT | 5,0% |
En pesos (UVT 2026 = $52.374):
| Patrimonio desde | Patrimonio hasta | Tarifa |
|---|---|---|
| $2.095 millones | $4.190 millones | 0,5% |
| $4.190 millones | $7.856 millones | 1,0% |
| $7.856 millones | $15.712 millones | 1,5% |
| $15.712 millones | $31.424 millones | 2,0% |
| $31.424 millones | $52.374 millones | 2,5% |
| $52.374 millones | $104.748 millones | 3,5% |
| Más de $104.748 millones | - | 5,0% |
4. Sobretasa al sector financiero
Las entidades financieras tendrán una sobretasa permanente de 15 puntos porcentuales, llevando su tarifa total de renta al 50%.
| Sector | Tarifa renta anterior | Tarifa 2026 |
|---|---|---|
| Empresas en general | 35% | 35% |
| Sector financiero | 35% + 5% temporal | 35% + 15% = 50% |
5. Impuesto a la extracción de recursos
Se crea un impuesto especial sobre la extracción, primera venta y exportación de petróleo crudo y carbón:
| Concepto | Tarifa |
|---|---|
| Tarifa base | 1% sobre valor de venta o FOB |
| Aplica a | Empresas con renta líquida ≥ 50.000 UVT |
6. No deducibilidad de regalías
Para el sector extractivo (petróleo, carbón, minería), las regalías no serán deducibles del impuesto de renta durante 2026.
Precedente importante: La Corte Constitucional ya declaró inexequible una norma similar en 2023 (Sentencia C-489 de 2023), por lo que esta medida podría correr la misma suerte.
Alivios y beneficios del decreto
El Decreto 1474 también incluye medidas de alivio que pueden beneficiar a su empresa:
Reducción de sanciones e intereses
Si tiene obligaciones tributarias en mora al 31 de diciembre de 2025, puede acogerse a estos beneficios:
| Condición | Beneficio |
|---|---|
| Pago total entre vigencia del decreto y 31 de marzo de 2026 | Reducción al 15% de sanciones |
| Sin pago de intereses moratorios | Aplica si paga en el plazo |
Corrección de declaraciones
| Tipo de corrección | Beneficio |
|---|---|
| Declaraciones que aumenten impuesto | Sanción reducida al 15% |
| Plazo para acogerse | Hasta 30 de abril de 2026 |
| Intereses moratorios | No aplican |
Subsanación de obligaciones formales
Si tiene incumplimientos formales (no presentar declaraciones informativas, no actualizar RUT, etc.) al 30 de noviembre de 2025:
| Condición | Beneficio |
|---|---|
| Cumplir la obligación antes del 30 de abril de 2026 | Sanción reducida al 15% |
| Alternativa de pago | 3% de ingresos brutos 2024 o 2% del patrimonio bruto |
| Tope de sanción | Máximo 1.500 UVT ($78.561.000) |
Conciliación de procesos en curso
Si tiene procesos tributarios ante la jurisdicción contencioso administrativa:
| Etapa del proceso | Beneficio |
|---|---|
| Primera instancia | 15% de sanciones e intereses (pagando 100% del impuesto) |
| Segunda instancia | 20% de sanciones e intereses (pagando 100% del impuesto) |
| Plazo para solicitar | Hasta 31 de mayo de 2026 |
Normalización tributaria
Se crea un nuevo impuesto de normalización para 2026:
| Concepto | Detalle |
|---|---|
| Aplica a | Activos omitidos o pasivos inexistentes al 1 de enero de 2026 |
| Tarifa | 19% sobre el costo fiscal o valor comercial |
| Beneficio | Saneamiento de situación fiscal |
¿Qué hacer como empresario?
Acciones inmediatas
Revise su patrimonio líquido: Si supera $2.095 millones, podría quedar sujeto al impuesto al patrimonio por primera vez.
Evalúe sus obligaciones pendientes: Si tiene deudas con la DIAN, aproveche los beneficios de reducción de sanciones antes del 31 de marzo de 2026.
Ajuste precios de licores: Si vende bebidas alcohólicas, recalcule sus costos considerando el IVA del 19%.
Consulte procesos en curso: Si tiene litigios tributarios, evalúe si le conviene la conciliación.
Precauciones importantes
Incertidumbre jurídica: Estas medidas fueron expedidas por decreto de emergencia, no por ley del Congreso. La Corte Constitucional debe pronunciarse sobre su constitucionalidad. Algunas podrían ser declaradas inexequibles con efectos retroactivos.
Recomendaciones:
- No tome decisiones patrimoniales apresuradas basándose únicamente en este decreto.
- Consulte con un contador o abogado tributarista antes de acogerse a beneficios.
- Manténgase informado sobre los pronunciamientos de la Corte Constitucional.
Fechas clave para recordar
| Fecha | Evento |
|---|---|
| 22 de diciembre de 2025 | Declaración de emergencia económica (Decreto 1390) |
| 29 de diciembre de 2025 | Expedición medidas tributarias (Decreto 1474) |
| 30 de diciembre de 2025 | Entrada en vigencia del Decreto 1474 |
| 31 de marzo de 2026 | Plazo para alivios en obligaciones en mora |
| 30 de abril de 2026 | Plazo para corrección de declaraciones y subsanación de obligaciones formales |
| 31 de mayo de 2026 | Plazo para solicitar conciliación de procesos |
¿Necesita asesoría sobre estos cambios?
La situación tributaria de 2026 es compleja y cambiante. Si necesita orientación profesional para entender cómo le afectan estas medidas o cómo aprovechar los beneficios, en Contadores Colombia le facilitamos el contacto con expertos en normativa tributaria.
Fuentes y referencias
- Decreto 1390 de 2025 - Declaración de emergencia económica
- Decreto 1474 de 2025 - Medidas tributarias de emergencia
- Sentencia C-489 de 2023 - Corte Constitucional sobre regalías
- DIAN - Normatividad - Portal oficial de normativa tributaria
- Estatuto Tributario - Impuesto al patrimonio - Artículos 292-298
Este artículo es de carácter informativo y se basa en los Decretos 1390 y 1474 de 2025. Estas normas están sujetas a revisión por la Corte Constitucional. Para asesoría personalizada, consulte con un contador público o abogado tributarista certificado.
Última actualización: Enero 2026